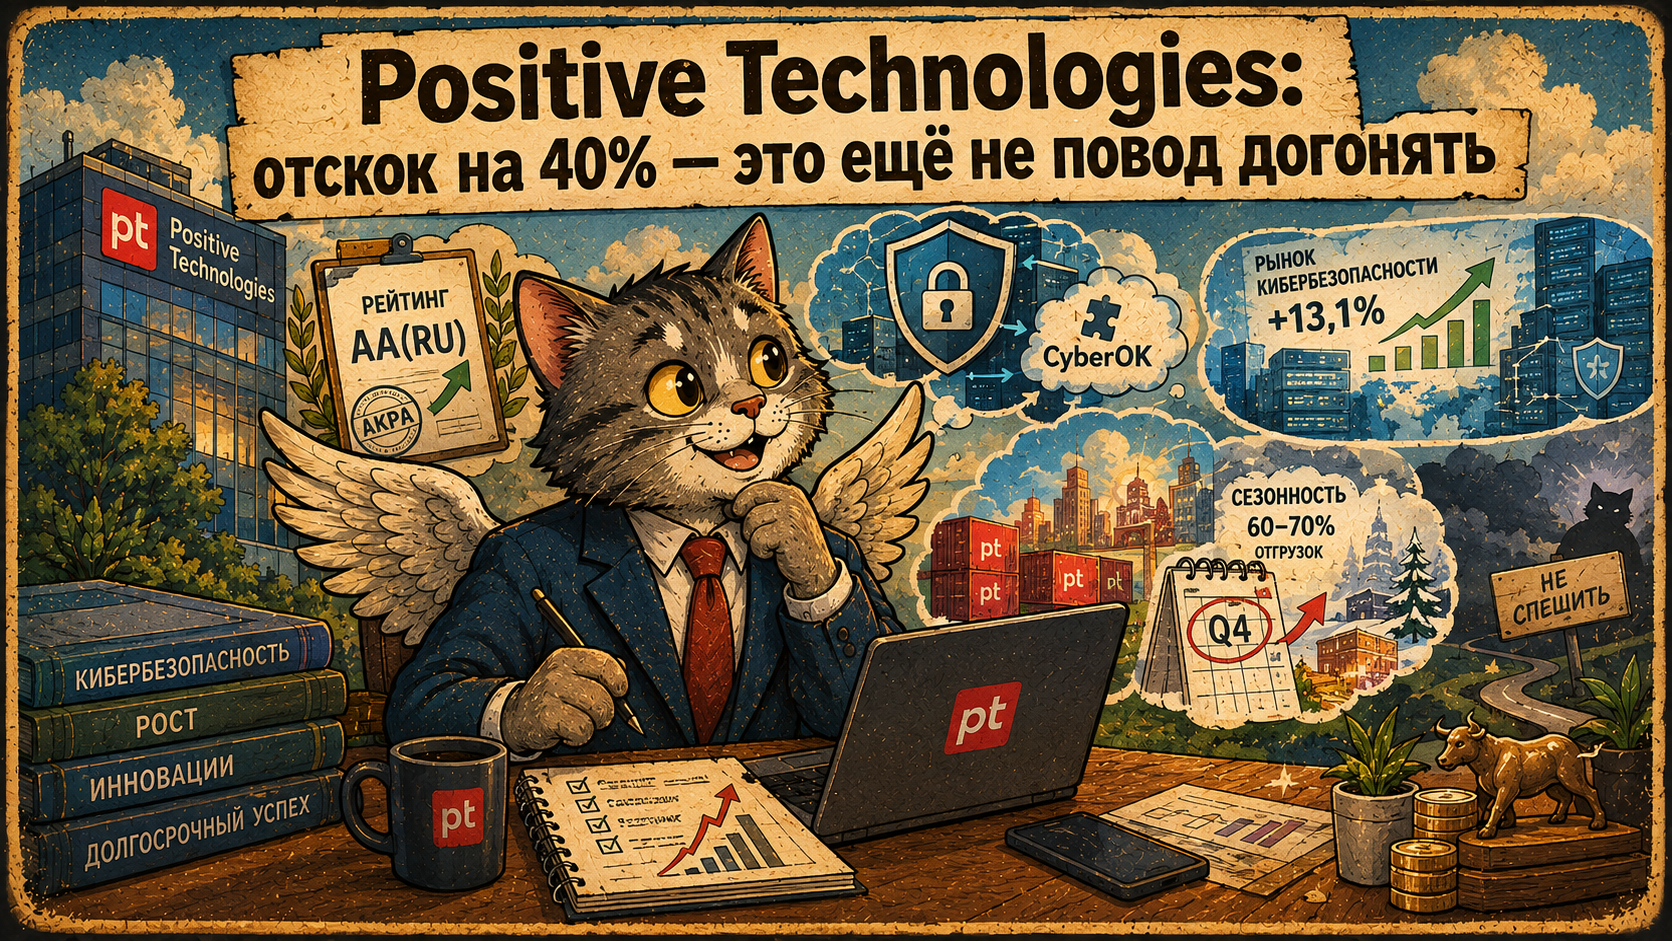
Image - 2026-10-13 15:35
Создай обложку к статье в стиле как на референсе. персонаж крылатый кот инвестор, в сценках отражающие суть статьи Текст на изображении только заголовок. Статья: Positive Technologies: отскок на 40% — это ещё не повод догонять В понедельник Positive Technologies возглавила рост на Мосбирже: бумаги прибавили более 5%, тогда как индекс вырос лишь на 1,9%. За последние месяцы вокруг компании накопилось несколько позитивных сигналов. Разберёмся, действительно ли у POSI начинается новый этап. Три причины для оптимизма Первая — рейтинг. В сентябре АКРА подняло рейтинг компании с AA-(RU) до AA(RU) со стабильным прогнозом. Поводом стало улучшение долговой нагрузки: соотношение чистый долг/EBITDA за год упало с 2,33х до 0,8х. Это серьёзное снижение. Вторая — расширение продуктов. Positive купила долю в CyberOK — разработчике решений для защиты внешнего периметра. Технологии уже интегрированы в продукты компании. Сам рынок таких решений Positive оценивает примерно в 8 млрд рублей к 2031 году. Третья — отраслевой фон. По прогнозу iKS-Consulting, российский рынок кибербезопасности до 2031 года будет расти в среднем на 13,1% в год. Это быстрее рынка ПО, которому прогнозируют около 11,2%. Первая волна импортозамещения заканчивается, но спрос на безопасность продолжает расти двузначными темпами. Что показала отчётность? За первое полугодие 2026 года: Выручка выросла на 41% — до 9,5 млрд рублей. Отгрузки прибавили 45% — до 10,7 млрд. Общие расходы сократились на 13%, или примерно на 2 млрд рублей. Затраты на маркетинг урезали вдвое, а инвестиции в R&D, наоборот, выросли на 6% — до 5,2 млрд. EBITDA вышла из минус 2,5 млрд в плюс 0,8 млрд. Чистый убыток сократился с 5 млрд до 1,4 млрд рублей. Главная проблема прошлых лет — расходы росли почти вместе с бизнесом и съедали эффект от увеличения продаж — постепенно решается. Компания сохраняет план по отгрузкам на 2026 год в 40–45 млрд рублей. АКРА отдельно отметило сильную динамику июля и августа и считает годовой ориентир достижимым. Главный риск: сезонность Бизнес очень зависим от сезона. До 60–70% отгрузок исторически приходится на четвёртый квартал. Поэтому хорошие первые шесть-восемь месяцев ещё не означают, что годовой план уже в кармане. Стоит ли покупать? После роста более чем на 40% за три месяца догонять POSI на текущих уровнях — не самая интересная идея. По цене около 1100 рублей значительная часть восстановления бизнеса уже заложена в котировки. Сейчас логичнее дождаться главного события года — четвёртого квартала. Компании нужно выйти на 40–45 млрд рублей отгрузок, а после 10,7 млрд за первое полугодие основная нагрузка традиционно ложится именно на конец года. Если POSI выполнит план без нового скачка расходов, появится основание пересматривать вверх прибыль 2027 года. И тогда в акциях может появиться новый апсайд.

Free to start · Generate videos and images with AI in seconds
More from this creator
More GPT Image 2 images
См. все →